
Poco sgocciolamento superintelligente.
Super intelligenza. Così The Donald ci ha ordinato di chiamarla d’ora innanzi. Basta con il termine “artificiale” che sembra richiamare qualcosa di fittizio.
Il problema è che artificiale o super che sia, questa intelligenza, in questa fase, sembra ancora essere affetta da un difetto non da poco; quello abbastanza classico, per la verità, di essere nella sua fase “disruptive” molto utile ai profitti della prima cerchia dei cherubini e serafini, ma poco profittevole per coloro i quali siedono su cerchi via via più distanti dalla luce della gloria eterna.
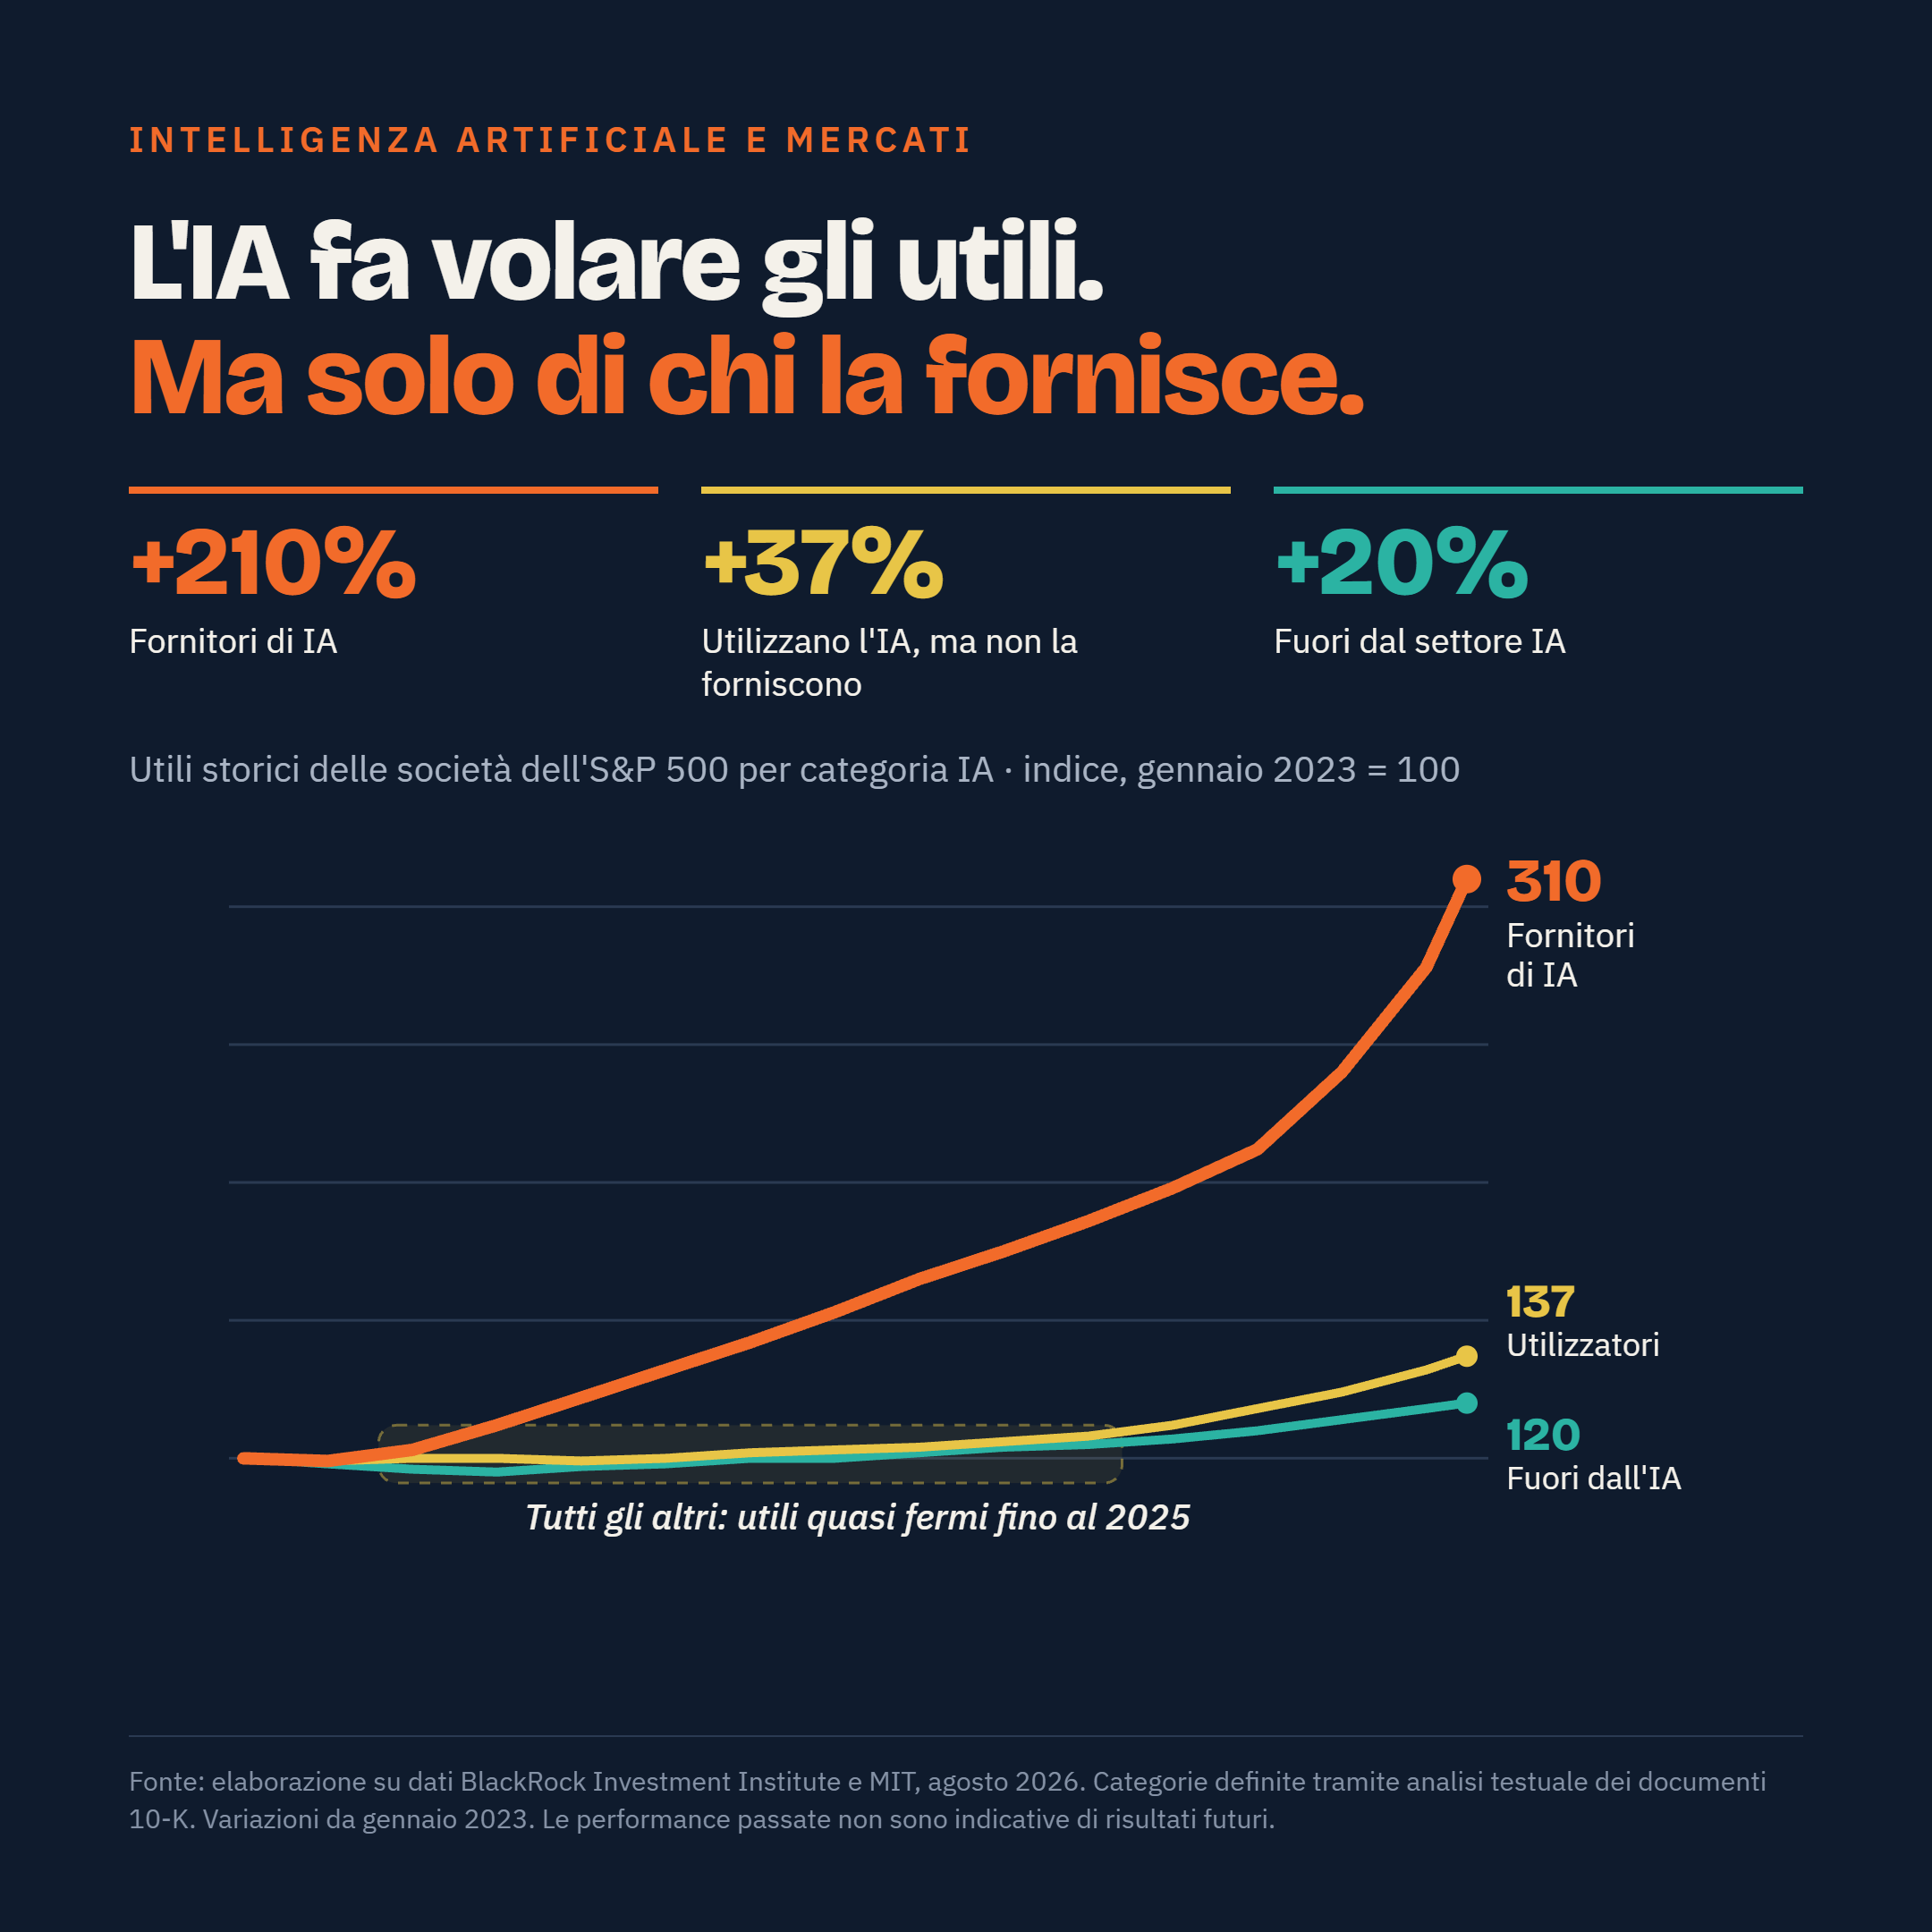
Il grafico sotto indica bene questo effetto interessante. Esso ci mostra infatti l’andamento degli utili delle maggiori società quotate nell’indice S&P500, ma anziché un dato unico aggregato, viene indicato il dato scorporato per tre categorie diverse: Società che sono coinvolte nel processo produttivo o fornitura AI (linea arancione), società che utilizzano AI ma non sono coinvolte nel processo produttivo e di fornitura (linea gialla) ed infine società che non fanno né l’una né l’altra cosa (linea verde).
Dal 2023 ad oggi i dati parlano di un incremento vertiginoso per il primo cerchio, intorno al 210%, mentre mostrano una situazione pressoché di relativa stagnazione per le altre due categorie. I più ottimisti potrebbero quantomeno vedere un possibile inizio di tendenza al recupero da parte della curva gialla, ma quel modesto incremento negli ultimi mesi non può ancora sicuramente considerarsi un trend consolidato.
Questo mostra due fenomeni negativi.
Il primo, accennato appunto sopra, è che il balzo tecnologico in corso, almeno per il momento, ha interessato molto quelle società più direttamente coinvolte ma non ha ancora mostrato significativa crescita a cascata e capillare anche sul resto del sistema; è pur vero che questa tendenza è un fenomeno abbastanza tipico analizzato anche da Schumpeter in passato, ma in questa misura e con questa divaricazione potrebbe non avere precedenti.
Il secondo riguarda invece il fatto che la crescita così vertiginosa degli utili per il settore trainato dalla Magnifiche Sette (e dintorni) sembra appunto confermare il segnale di forte surriscaldamento, sul quale già si è detto, e sul quale anche analisti dalle narici sensibili come Micheal Burry hanno iniziato a scommettere (ad esempio aprendo da Luglio/Agosto posizioni short su azioni relative ad alcune di queste società e ETF sui semiconduttori).
Insomma super o artificiale che sia, questa intelligenza ci terrà comunque con il fiato sospeso per i prossimi mesi e probabilmente anni.